LESSON 49 / 52
㉑ 損益計算書
売上・原価・販管費・利益の基本を理解する
このページで学ぶこと損益計算の基本、販管費、個人事業の損益計算書
WHY IT MATTERS
なぜ重要なのか
起業準備は、考えるだけでは前に進みません。このテーマを自分の事業に置き換え、現在の状況と次の行動を具体化することで、計画の実現可能性が高まります。
SOURCE CONTENT
「起業の設計図」の解説
SLIDE 93
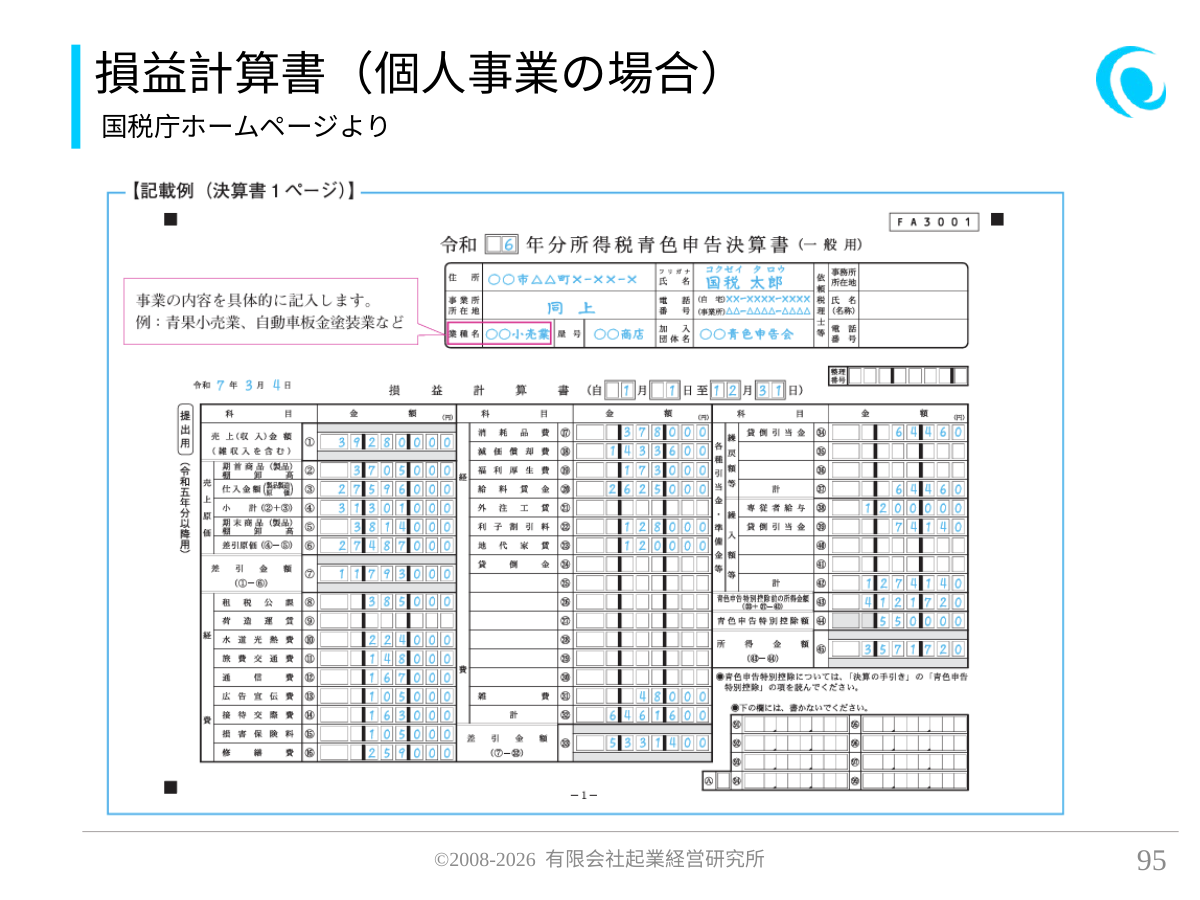
21.損益計算書
- まずは、損益計算の基本を知りましょう
- 勘定科目
- 金額
- 説明
- ①売上高
- 12,000,000
- 部門別に分けて管理することもあります
- ②売上原価
- 8,000,000
- サービス業だと売上原価は0となることも
- ③売上総利益( ①-②)
- 4,000,000
- これが赤字となる事業はあり得ない
- ④販売費及び一般管理費
- 3,600,000
- いわゆる「経費」です→次ページに詳細
- ⑤営業利益 (③-④)
- 400,000
- 本業のもうけを示すと言われる利益です
- ⑥営業外収支
- △50,000
- 営業外収益と営業外費用(支払利息など)
- ⑦経常利益(⑤+⑥)
- 350,000
- 式:営業利益+営業外収益-営業外費用
- ⑧特別損益
- 0
- 固定資産売却の際などに発生します
- ⑨税引前当期利益(⑦+⑧)
- 350,000
- 式:経常利益+特別利益-特別損失
- ⑩法人税等
- 100,000
- 法人税、法人住民税、事業税など
- ⑪当期利益(⑨ー⑩)
- 250,000
- 式:税引前当期利益-法人税等
SLIDE 94
販売費及び一般管理費(販管費)
- いわゆる「経費」と言われるものです
- 役員報酬
- 給料
- 法定福利費
- 福利厚生費
- 旅費交通費
- 広告宣伝費
- 荷造運賃
- リース料
- 減価償却費
- 修繕費
- 通信費
- 水道光熱費
- 租税公課
- 接待交際費
- 保険料
- 消耗品費
- 車両維持費
- 諸会費
- 支払手数料
- 雑費
ORIGINAL SLIDES
元スライドで確認する
画像を選ぶと、大きなサイズで確認できます。
THINK
自分で考えてみましょう
- 金額や利益の根拠を説明できますか。
- 最新確認が必要な制度・契約条件は何ですか。
- 想定外の事態へどう備えますか。
ACTION
今日からできる行動
- 金額・期限・制度条件を最新資料で確認する。
- 不明点を金融機関や支援機関、専門家へ相談する。